※本記事にはプロモーション(広告)が含まれます。
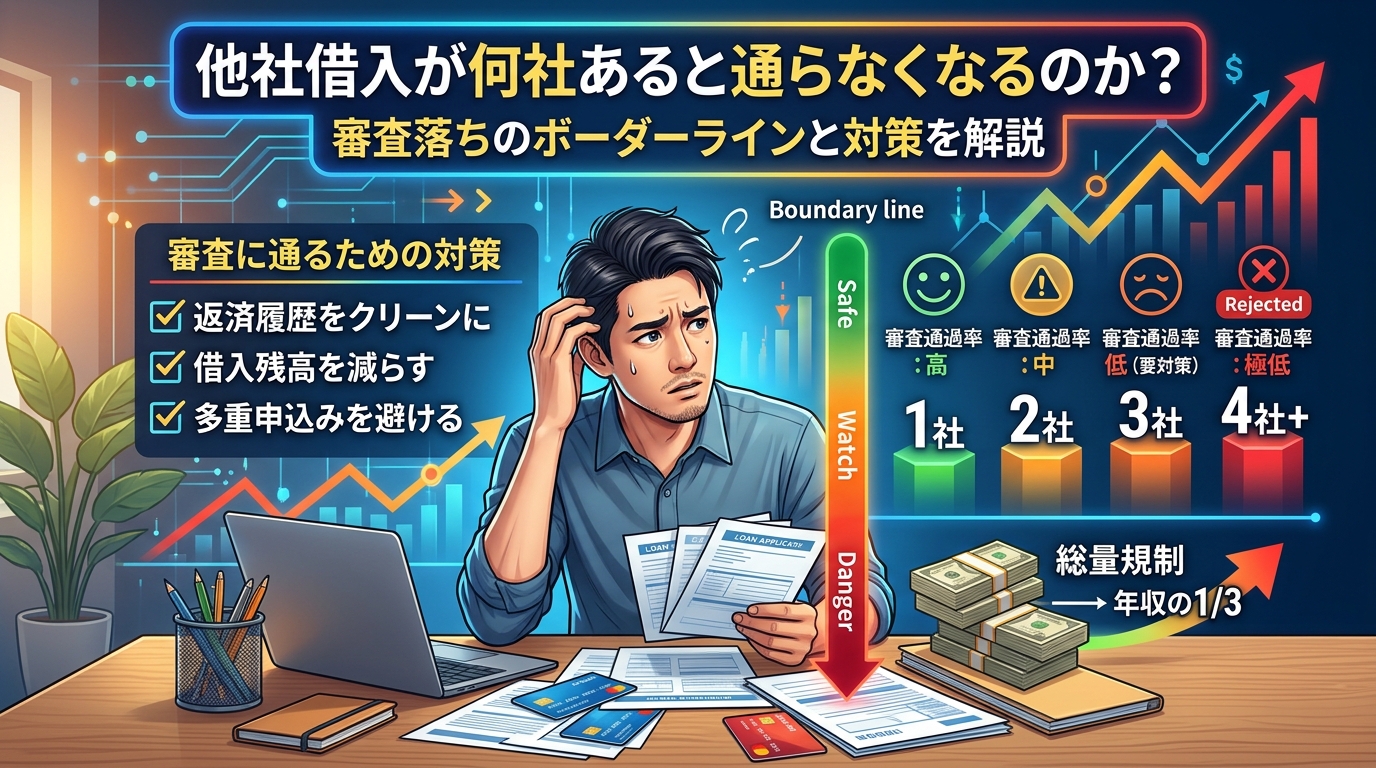
「何社までなら大丈夫か」という問いに、はっきりした答えはありません。各社が社内の審査基準を公表していないからです。ただし判断に使われている材料のほうは公開されています。そこから逆算すれば、自分がどのあたりにいるかは見当がつきます。
法律が決めている線は、件数ではなく金額
貸金業法13条の2、いわゆる総量規制です。貸金業者からの借入は年収の3分の1までと決められています。これは件数ではなく、合計額の話です。
年収300万円なら100万円が上限。3社から各30万円なら合計90万円で収まりますが、2社から各60万円なら120万円で超えます。「3社までなら大丈夫」といった件数の目安は、法律には存在しません。
では、なぜ「件数」がよく言われるのか
信用情報に残るのは、借入残高だけではないからです。CICが保有している情報は3種類あり、それぞれ残る期間が違います。
| 情報の種類 | 保有期間 | 中身 |
|---|---|---|
| 申込情報 | 照会日から6か月間 | 申し込んだ事実、商品名、契約予定額、照会した会社名 |
| クレジット情報 | 契約期間中および契約終了後5年間 | 契約内容と支払状況(残高・入金状況・延滞や保証履行の有無) |
| 利用記録 | 利用日から6か月間 | いつ、どの会社が情報を照会したか |
ここで効いてくるのが申込情報です。6か月のあいだ、どこに何件申し込んだかが見えます。短い期間に件数が並んでいると、後から審査する会社はそれを「他で断られ続けている」あるいは「資金繰りが切迫している」と読みます。件数が問題になるのは、借入件数そのものよりむしろこちらです。
借入件数そのものも、別の形で見られている
契約が残っていれば、クレジット情報に残高と毎月の入金状況が載ります。件数が多いほど、月々の返済額の合計は大きくなる。年収に対する返済負担が重ければ、総量規制に触れていなくても「これ以上は返せない」と判断されます。
つまり見られているのは件数という数字ではなく、件数から推測される返済余力です。同じ3社でも、残高が合計30万円の人と250万円の人ではまったく話が違います。
自分の状況は、500円で正確にわかる
CICのインターネット開示なら手数料500円、受付は8:00〜21:45で即時に結果が出ます。マイナンバーカードの署名用電子証明書と、CICに登録されている電話番号が必要です。郵送なら1,500円で1〜10日。
申し込む前に一度見ておくと、申込書に書く他社借入の件数と残高が正確になります。ここが信用情報と食い違うと確認の連絡が入り、その分だけ審査が止まります。開示報告書のどこを見るかは審査に落ちたとき、次の1社に申し込む前ににまとめました。
件数が多いときに、やるべきこと
- 完済できる契約から閉じる。残高の小さいものを1本消すだけで件数は減ります。解約しないと契約は残り続けます。
- 希望額を下げる。他社と合算して100万円を超えなければ収入証明も不要です(収入証明書はいくらから必要?)。
- 一本化を検討する。おまとめ目的の貸付は、総量規制の例外として扱われる場合があります(おまとめローンとは?)。
やってはいけないこと
- 同時に何社も申し込む。落ちるのが怖いほどやりがちですが、申込情報は6か月残ります。今日の3件が、半年後の1件を落とします。
- 他社借入を少なく書く。信用情報と照合されるので、隠しても確認で止まるだけです。
中堅4社の融資額で見ると
| 会社 | 融資額 | 実質年率 |
|---|---|---|
| セントラル | 1万〜300万円 | 4.80〜18.00% |
| フクホー | 5万〜200万円 | 7.30〜20.00% |
| アロー | 200万円まで | 14.95〜19.94% |
| フタバ | 1万〜50万円 | 14.959〜19.945% |
フタバは上限が50万円なので、1社だけで総量規制に触れることはまずありません。ただし他社と合算した枠で見れば同じ土俵です。会社を選んでも、年収の3分の1という線は動きません。
件数が増えるほど条件は不利になります。そのうえで1社に絞るなら、上限金利18.00%と最大30日間の無利息期間があるセントラルが4社では最も軽い。貸付条件はセントラル公式サイトで確認できます。4社を横に並べたものは中堅消費者金融4社の比較にあります。
本記事は貸金業法、株式会社シー・アイ・シー(CIC)および各社公式サイトの公開情報(2026年10月時点)にもとづきます。審査基準は各社が個別に定めており、本記事は結果を保証するものではありません。
コメント